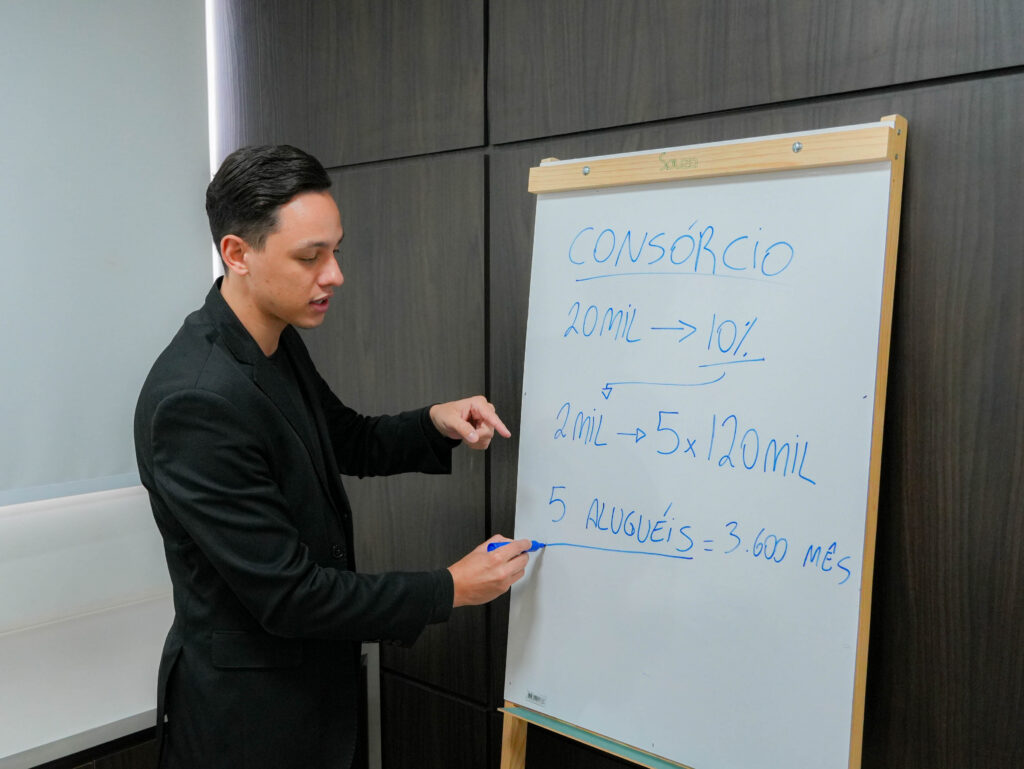
Ter boa renda mensal não significa ter aumento de patrimônio. É comum que, mesmo com um valor considerável, muitos ainda possuem dificuldade em preservar seus recursos e, principalmente, em expandir o próprio patrimônio. Diante disso, muitos encontram no consórcio uma alternativa para direcionar recursos a novas aquisições futuras.
Nesse caso, o foco é no longo prazo. Ganhar R$ 20 mil, R$ 30 mil por mês amplia a capacidade financeira, mas não garante que esse valor seja convertido em patrimônio, caso não exista um planejamento pensando no futuro.
À medida que a renda cresce, despesas, compromissos e padrão de vida também podem avançar. Nesse cenário, o desafio não está necessariamente na falta de renda, mas na forma como parte dela é direcionada.
Essa dificuldade aparece nas decisões tomadas na hora de adquirir um bem. “É comum que esse público possua capacidade para assumir compromissos maiores e acabe recorrendo diretamente ao financiamento. O problema é que, muitas vezes, utiliza o que acumulou para a entrada e ainda compromete uma parcela significativa da renda por um período longo. No fim, ganha bem, mas fica com menos espaço para continuar construindo patrimônio”, explica Luiz Henrique, especialista em consórcio da Center Inc.
Para quem possui espaço no orçamento, mas encontra dificuldade para acumular recursos financeiros, o consórcio funciona como uma rota planejada de aquisição.
Depois de definir junto ao especialista toda a estrutura até o seu objetivo, uma parte da renda passa a ter uma finalidade estabelecida. Ou seja, todo mês, esse será um compromisso.
Aqui, a vantagem entra por deixar de depender somente da disciplina de acumular uma entrada ao longo dos anos. Seguindo esse plano, o investidor incorpora esse objetivo ao próprio planejamento financeiro.
Toda renda precisa estar conectada a um objetivo
A mesma renda resulta em trajetórias patrimoniais muito diferentes. Uma pessoa pode direcionar parte dos recursos para consumo e despesas do cotidiano, enquanto outra utiliza essa capacidade mensal para organizar uma compra estratégica. A diferença está menos no quanto se ganha e mais na existência de um plano.
Para Luiz, essa diferença ajuda a explicar por que crescimento de renda e crescimento patrimonial podem estar em caminhos diferentes. “Ganhar bem não é sinônimo de ter patrimônio. Muitas vezes, quando a renda aumenta, os gastos também acompanham esse crescimento. Quando existe a consciência de separar uma parte do que se ganha para um objetivo futuro, mesmo uma fração dessa renda pode começar a construir algo maior ao longo do tempo”, afirma Luiz.
Começar apenas pela pergunta “quanto cabe na parcela?” faz a sua largada iniciar de maneira não tão eficiente. O valor da carta deve estar conectado ao objetivo de quem contrata, seja para adquirir o primeiro imóvel, ampliar o patrimônio já existente ou preparar uma compra futura.
Quem percebe que o crescimento da renda ainda não foi acompanhado pelo crescimento patrimonial, o primeiro passo é justamente dar uma finalidade mais clara a uma parte desses recursos.
O consórcio faz sentido nesse processo por ser uma ferramenta de organização e aquisição.
Por Assessoria de Comunicação Center Inc.